Construire demande bien plus que des matériaux et des ouvriers qualifiés. Il faut un financement qui arrive au bon moment et dans la bonne quantité. Les prêts de construction répondent à ce besoin, mais ils fonctionnent autrement qu'un crédit immobilier classique, et mal les comprendre peut ralentir un projet ou fragiliser un budget. Ce guide en explique l'essentiel simplement. Il s'agit d'information générale, pas de conseil financier.
Ce qu'est un prêt de construction
Un prêt de construction finance la phase de chantier d'un projet. Au lieu de verser la totalité à l'ouverture, la banque débloque les fonds par étapes, au fur et à mesure de l'avancement des travaux. L'emprunteur ne paie généralement des intérêts que sur la somme déjà versée.
Une fois le bâtiment achevé, le prêt est le plus souvent remboursé, souvent grâce à un crédit à long terme ou à la vente du bien terminé.
Un prêt de construction suit l'avancement du chantier, pas le calendrier.
Qui y a recours
Les particuliers qui font bâtir une maison sur mesure, les promoteurs qui créent des logements ou des locaux commerciaux et les entreprises qui lancent de grandes rénovations utilisent ce type de financement. Les besoins diffèrent, la structure reste semblable.
Les banques cherchent à vérifier que le projet est réaliste. Cela suppose des plans détaillés, un budget, des autorisations, un calendrier et la preuve que l'emprunteur ou le constructeur a l'expérience nécessaire.
Le calendrier de déblocage expliqué
Le calendrier de déblocage est le cœur du prêt. Il liste les étapes auxquelles les fonds seront versés, comme les fondations, le gros œuvre, la toiture, les équipements techniques et les finitions. Avant chaque versement, un expert ou la banque vérifie que les travaux ont atteint le stade convenu.
Cela protège les deux parties. La banque sait que son argent suit un avancement réel, et l'emprunteur dispose d'un rythme clair pour payer fournisseurs et sous-traitants.
Ce que cela coûte
Les coûts comprennent les intérêts, les frais de dossier, les frais de contrôle et parfois une expertise et des frais juridiques. Les taux sont souvent plus élevés que pour un crédit classique en raison du risque supérieur. Ils peuvent être fixes ou variables, comparez donc les deux et lisez attentivement les conditions.
Prévoyez une marge pour imprévus, généralement de cinq à dix pour cent du budget. Les prix des matériaux évoluent, la météo cause des retards et les plans changent. Un budget serré sans réserve est une source fréquente de difficultés.
Apport personnel et terrain
Les banques exigent en général un apport significatif, en argent ou sous forme de terrain. Un apport plus élevé réduit le risque du prêteur et peut améliorer les conditions. Si vous possédez déjà le terrain, sa valeur peut compter dans votre part.
Renseignez-vous aussi sur les aides disponibles. Le site Service-public.fr présente les démarches, les aides et les obligations liées à la construction d'un logement.
Les documents à préparer
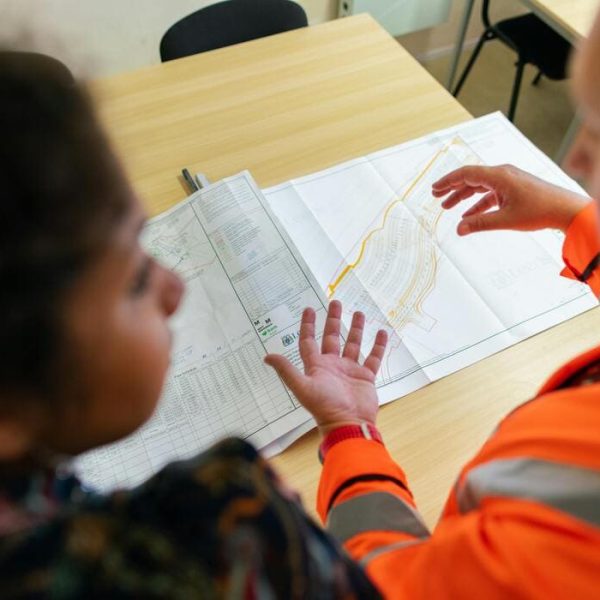
Attendez-vous à fournir des plans d'architecte, un devis détaillé, des contrats avec les entreprises, des attestations d'assurance, des autorisations d'urbanisme et des justificatifs financiers. Les promoteurs doivent souvent ajouter des études de marché et des promesses de vente ou de location.
Gardez tout bien classé. Un dossier complet et ordonné accélère l'accord et renforce la confiance de la banque dans votre équipe.
Choisir le bon constructeur
Les banques examinent de près l'entreprise. De bonnes références, des garanties valables et une assurance adaptée réduisent le risque. Demandez des références, visitez d'anciens chantiers et lisez les contrats avec soin avant de signer.
Un périmètre clair et des règles sur les avenants comptent aussi. Beaucoup de litiges commencent par des accords flous sur ce qui est inclus et sur qui paie les modifications.
Maîtriser les risques pendant les travaux
Les retards et les dépassements de coûts sont les principaux risques. On les limite par une planification soignée, des réunions de chantier régulières, un calendrier à jour et une communication honnête avec la banque. Signalez les problèmes tôt plutôt que d'espérer qu'ils disparaissent.
Les assurances protègent contre les dommages, les vols et la responsabilité sur le chantier. Vérifiez ce qui est couvert et ce qui ne l'est pas, car les lacunes peuvent coûter cher.
Construire au-delà des frontières
La construction devient de plus en plus internationale. Investisseurs, fournisseurs et ingénieurs viennent de pays différents, et les contrats de prêt, les contrats de travaux et les autorisations existent souvent en plusieurs langues. Un malentendu sur une clause de pénalités, de paiements ou de propriété peut coûter cher.
Pour des partenaires anglophones, des services de traduction en anglais permettent de s'assurer que chaque partie lit les mêmes obligations avec le même sens. La précision protège les budgets comme les relations.
Pour estimer le budget de vos documents, lisez cet article sur le coût d'une traduction et ses principaux facteurs.
Erreurs courantes à éviter
Les erreurs les plus fréquentes sont de sous-estimer les coûts, de ne pas prévoir de marge, de choisir une entreprise peu qualifiée et d'ignorer les petites lignes du contrat de prêt. Une autre est de ne pas suivre l'avancement par rapport au calendrier de déblocage, ce qui peut retarder les fonds à des moments critiques.
Évitez de modifier fortement le projet en cours de route sans avoir vérifié le coût et le délai. Chaque changement se répercute sur tout le budget.
Avant de déposer une demande
Préparez un plan clair, rassemblez vos documents, comparez plusieurs banques et posez des questions jusqu'à ce que chaque condition soit comprise. Considérez le prêt comme un outil au service d'un projet bien piloté, non comme un substitut à une bonne préparation. Parlez à un professionnel qualifié avant de vous engager.
Un prêt de construction fonctionne mieux avec un budget réaliste, des documents clairs et des conditions que tout le monde comprend.